Análisis UrbaLanza: Este artículo del blog de Conaltura aborda un tema clave para quienes buscan comprar, invertir, ahorrar o acceder a subsidios de vivienda en Colombia. Lo curamos, lo resumimos y te explicamos qué significa para tu decisión.
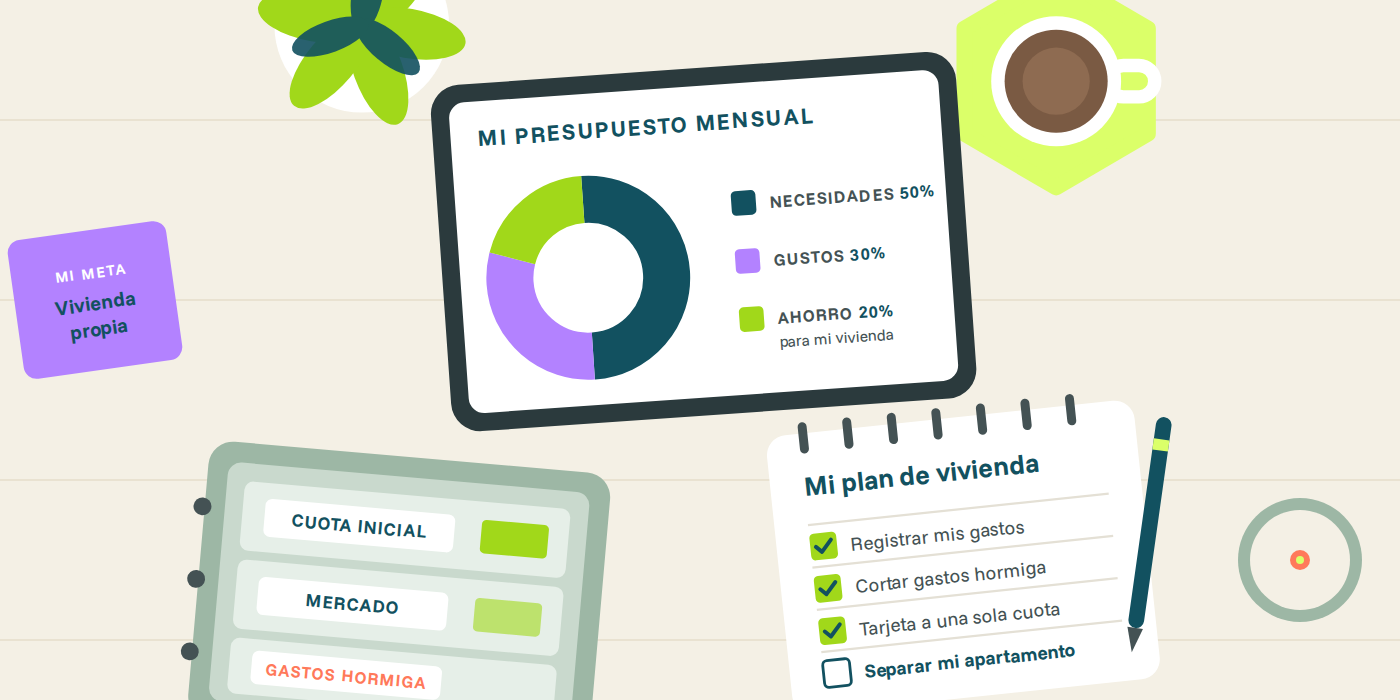
Tener vivienda propia es una de las metas más importantes para muchas familias en Colombia. Sin embargo, a veces sentimos que ese sueño está lejos, no porque ganemos poco, sino porque pequeños hábitos del día a día se comen nuestra capacidad de ahorro sin que nos demos cuenta.
En este artículo te contamos cuáles son esos hábitos, cómo cambiarlos y por qué el mito de «primero tengo que tener toda la cuota inicial ahorrada» puede estar frenándote más de lo que imaginas.
La cuota inicial es el porcentaje del valor de la vivienda que pagas con tus propios recursos. El resto normalmente se financia con un crédito hipotecario o un leasing habitacional. Por lo general, la cuota inicial está entre el 20 % y el 30 % del valor del inmueble, según el tipo de vivienda y la entidad financiera.
Visto como un solo monto, puede parecer una cifra imposible. Por eso muchas personas aplazan la decisión año tras año, esperando «tener la plata completa». Pero la cuota inicial no tiene que pagarse de una sola vez, y aquí es donde tus hábitos financieros hacen la diferencia.
Son esas compras pequeñas y frecuentes que hacemos casi sin pensar: el café de la mañana, el domicilio de la noche, el snack de la tarde o la suscripción que ya no usas. Por separado parecen insignificantes, pero sumados pueden representar mucho dinero al mes.
Según Asobancaria, citada por El Colombiano, los gastos hormiga pueden llegar a representar entre el 10 % y el 15 % de un salario mínimo mensual. Las apps de transporte y domicilios, las compras en línea y las suscripciones digitales están entre los más comunes.
Haz la prueba: si gastas $10.000 diarios en antojos durante los días hábiles, al mes serán cerca de $220.000 y al año más de $2.600.000. Ese dinero podría convertirse en parte de la cuota mensual de tu vivienda.
La tarjeta de crédito es una herramienta útil cuando se usa bien, pero puede convertirse en un obstáculo cuando la usamos para extender nuestro presupuesto. Los errores más comunes son:
- Diferir compras pequeñas a muchas cuotas: una cena o una prenda terminan pagándose durante meses, con intereses.
- Pagar solo el mínimo: la deuda baja muy despacio y los intereses siguen creciendo.
Puntos clave de este artículo
- 📌 Artículo publicado en el blog de Conaltura, curado y analizado por el equipo de UrbaLanza.
- 💰 Definir un ahorro mensual realista y constante.
- 📊 Usar cesantías, primas y ahorro programado a favor de la meta.
- 🧮 Revisar capacidad de endeudamiento antes de comprometerse.
¿Qué significa esto para quien busca vivienda en Colombia?
La cuota inicial suele ser la barrera principal para comprar vivienda. Sin embargo, hábitos financieros consistentes, uso de ahorro programado, cesantías, primas y planes de pago por cuotas pueden hacer la diferencia. El objetivo no es ahorrar “mucho de golpe”, sino construir un camino realista hacia la compra.
Para quienes buscan comprar en Colombia, conviene definir un monto mensual alcanzable, evitar deudas innecesarias y revisar con anticipación la capacidad de endeudamiento. Un buen planeamiento permite llegar a la separación con mayor estabilidad financiera.
Preguntas frecuentes sobre este tema
¿Cómo ahorrar más rápido para la cuota inicial?
Define una cuota mensual fija, usa ahorro programado con fines de vivienda, destina cesantías y primas, y evita deudas innecesarias. La constancia suele pesar más que el monto aislado.
¿El ahorro programado da beneficios?
Sí. En muchos casos otorga prioridad en programas de subsidio, beneficios tributarios y mejores condiciones al momento de solicitar crédito.
💡 Consejo de UrbaLanza: Revisa nuestros proyectos de vivienda y usa el simulador de crédito para saber cuánto podrías pagar mes a mes.
Contenido curado y adaptado por el equipo editorial de UrbaLanza a partir de un artículo público del blog de Conaltura.